28.09.2017
Еще несколько лет назад мало кто знал, что существует специальный рейтинг каждого человека, который показывает, насколько ответственно его владелец относится к своим долгам и финансам в целом. Банки и кредитные организации в первую очередь смотрят на этот документ прежде, чем принять решение о выдачи кредита потенциальному заемщику. Многие следят за своим скорингом и стараются улучшить его. А некоторые, даже, оценивают его в денежном эквиваленте. Так сколько стоит кредитная история каждого из нас?Важно понимать, что кредитный балл может повлиять не только на получение кредита, но и на его стоимость. Чем выше ваш балл, тем больше сумма кредита, которую вам могут одобрить и тем меньше ставка будет по этому кредиту. Помимо этого, от КИ может зависеть и ваше устройство на работу, и даже размер заработной платы. Помимо того, что человеку с плохой кредитной историей тяжелее претендовать на ипотеку, он еще и будет переплачивать в разы больше, чем человек с хорошей КИ. Для наглядности мы показали ипотеку в 9,75% и с 30% первоначальным взносом. С плохим кредитным счетом вам, возможно, придется внести $50,000, как первый взнос и взять $200,000 под 9,75% годовых. В таком случае переплата составит $209,475 – более, чем в два раза больше, чем сумма кредита и больше, чем стоит сам дом!
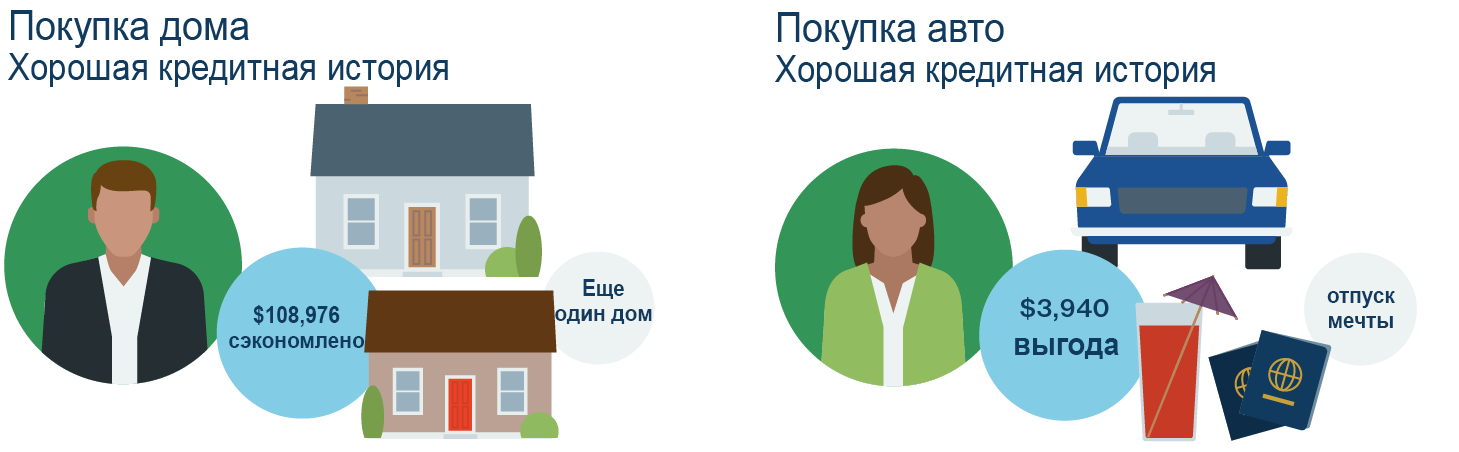
 С теми же суммами покупок и графиком выплат, человек с безупречной кредитной историей сэкономил $4000 на процентах при покупке автомобиля и более $100,000 при покупке дома. С такими перспективами покупатель с отличным баллом может сэкономить на еще один дом или квартиру при покупке дома и на хорошее путешествие при покупке машины.
Сколько стоит кредитная история: примеры
Ваш кредитный счет напрямую влияет на то, сколько вы будете платить каждый месяц, если решитесь на: - покупку дома или автомобиля; - финансирование образования; - или придет время погасить задолженности. Если ваша кредитная история плоха, то вам будет сложнее: - получить кредит для крупной покупки; - получить достойную работу в большой компании; - открыть расчетный счет.Очень скоро кредитная история каждого из нас будет доступна для любого юридического лица, и, быть может физического лица. Поэтому, с плохой КИ будет тяжелее взять в аренду автомобиль или квартиру.Чтобы стало более наглядно, сколько может стоить кредитная история, рассмотрим примеры покупки автомобиля и нового дома в кредит в разрезе трех оценок КИ – хорошей, средней и плохой. В наших примерах автомобиль будет стоить $20,000, а дом $150,000. Дом взят в кредит с фиксированной ставкой на 30 лет, а автомобиль на 3 года.Помимо того, что человеку с плохой кредитной историей тяжелее претендовать на ипотеку, он еще и будет переплачивать в разы больше, чем человек с хорошей КИ. Для наглядности мы показали ипотеку в 9,75% и с 30% первоначальным взносом. С плохим кредитным счетом вам, возможно, придется внести $50,000, как первый взнос и взять $200,000 под 9,75% годовых. В таком случае переплата составит $209,475 – более, чем в два раза больше, чем сумма кредита и больше, чем стоит сам дом!С теми же суммами покупок и графиком выплат, человек с безупречной кредитной историей сэкономил $4000 на процентах при покупке автомобиля и более $100,000 при покупке дома. С такими перспективами покупатель с отличным баллом может сэкономить на еще один дом или квартиру при покупке дома и на хорошее путешествие при покупке машины.